Quanto costano oggi cemento, acciaio, laterizi e legname rispetto a cinque anni fa, quali fattori spingono ancora le quotazioni, come si stanno proteggendo imprese e committenti: il tema del caro materiali da costruzione continua a condizionare la pianificazione dei cantieri italiani. Dopo l'onda dei rincari che ha travolto il settore nel biennio più acuto della crisi, il mercato vive oggi una fase diversa: prezzi stabilizzati ma non tornati indietro, con una volatilità che richiede nuovi strumenti di gestione.
Caro materiali da costruzione: l'andamento dei prezzi nel 2026

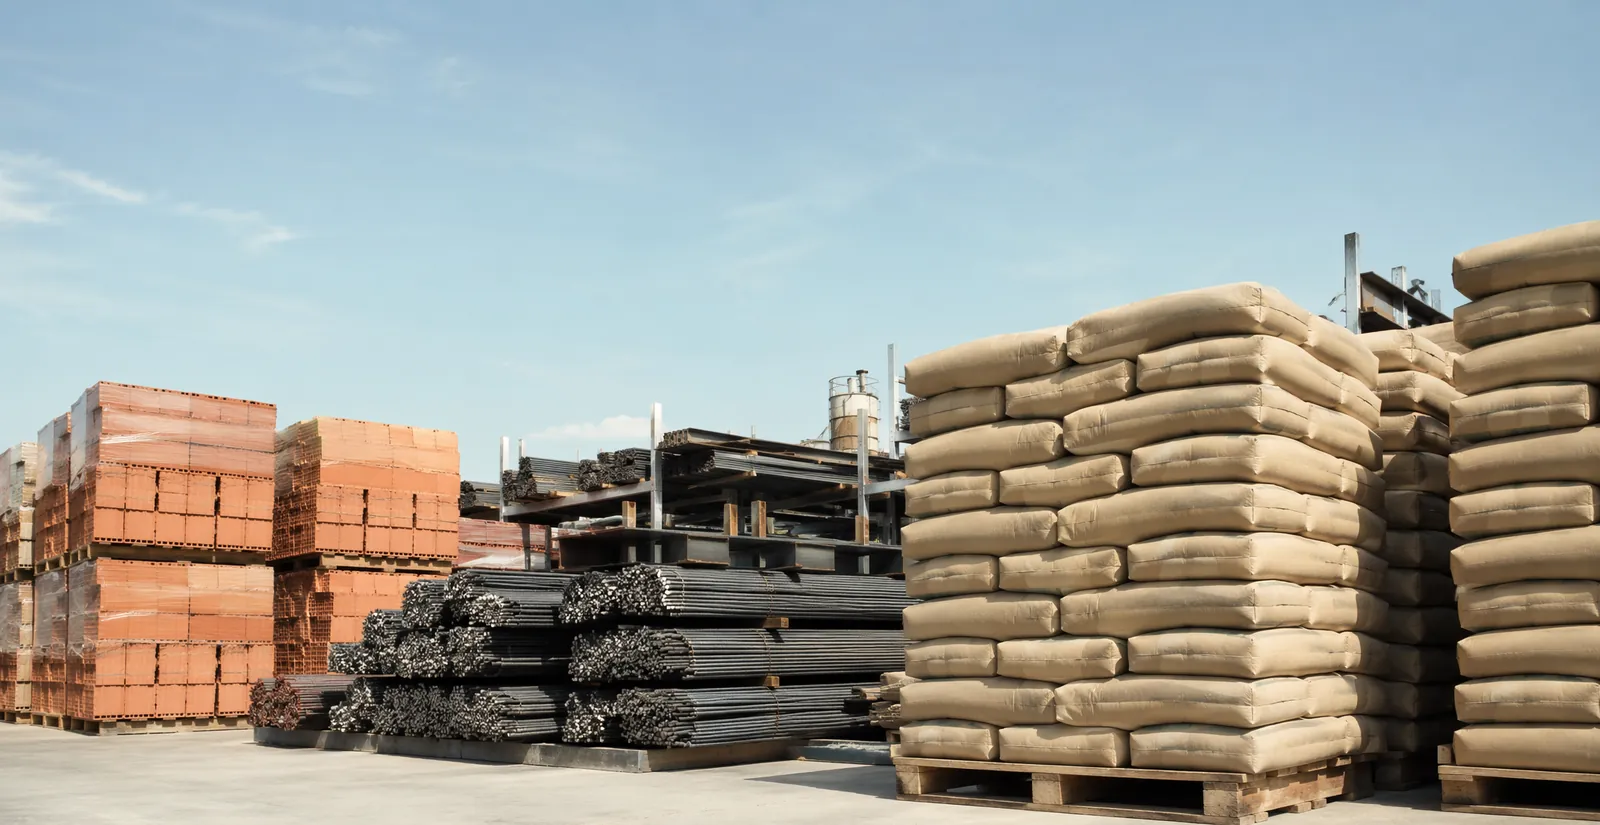
Secondo gli osservatori di settore e le rilevazioni Istat sui prezzi alla produzione, la dinamica dei prezzi dei materiali da costruzione nel 2026 si muove su tre velocità. I materiali energivori — cemento, calcestruzzo, laterizi, vetro — risentono della componente energetica e dei costi di adeguamento ambientale degli impianti, con listini che si mantengono su livelli elevati. L'acciaio segue le dinamiche dei mercati globali, tra capacità produttiva internazionale, dazi e domanda asiatica. Il legno da costruzione, dopo l'impennata post-pandemica, mostra quotazioni più stabili ma sensibili ai fattori climatici e logistici delle filiere di approvvigionamento.
Le stime degli analisti indicano una tendenza di fondo: il ritorno ai livelli di prezzo precedenti al 2020 appare improbabile. L'industria dei materiali sta assorbendo costi strutturali nuovi — decarbonizzazione, permessi di emissione, materie prime seconde certificate — che si riflettono in modo permanente sui listini.
| Famiglia di materiali | Fattori di prezzo dominanti | Tendenza osservata |
|---|---|---|
| Cemento e calcestruzzo | Costi energetici, decarbonizzazione, logistica | Livelli elevati, stabilità con aumenti moderati |
| Acciaio e ferro da armatura | Mercati globali, dazi, domanda internazionale | Volatilità legata ai cicli mondiali |
| Laterizi e prodotti in cotto | Costo del gas per i forni, trasporti | Stabili su valori superiori al passato |
| Legno da costruzione | Filiere di approvvigionamento, clima, trasporti | Normalizzazione dopo il picco post-pandemico |
| Isolanti e materiali tecnici | Materie prime chimiche, domanda da efficienza energetica | Richiesta sostenuta, prezzi sostenuti |
| Impianti e componentistica | Metalli, semiconduttori, innovazione tecnologica | Crescita moderata con forti differenze per prodotto |
Le cause strutturali dietro il caro materiali
L'interpretazione più condivisa tra gli analisti attribuisce il nuovo livello dei prezzi a un insieme di cause strutturali. Il costo dell'energia resta il fattore principale per le produzioni energivore, con il sistema elettrico e gas italiano che mantiene prezzi superiori a quelli dei principali concorrenti europei. La transizione ecologica dell'industria — dal cemento low-carbon all'acciaio verde — richiede investimenti che le imprese produttrici scaricano parzialmente sui listini. Le tensioni geopolitiche continuano a perturbare rotte commerciali e approvvigionamenti, mentre la domanda pubblica sostenuta dagli investimenti infrastrutturali mantiene alta la pressione su alcune filiere.
“Il settore ha imparato che il prezzo dei materiali non è più una variabile di dettaglio del computo metrico: è un rischio industriale che va gestito come tale, con coperture, scorte e clausole contrattuali.”
— Osservazioni raccolte dalla redazione tra direttori acquisti del settore costruzioni
L'impatto su cantieri, appalti e revisione prezzi
Per le imprese esecutrici, il caro materiali ha cambiato il modo di costruire le offerte. Negli appalti pubblici, gli strumenti di revisione dei prezzi e i meccanismi di compensazione introdotti dal Codice dei contratti pubblici hanno assorbito parte degli shock, ma con tempi e procedure che richiedono presidio amministrativo. Nei contratti privati, si sono diffuse clausole di adeguamento legate agli indici ufficiali dei prezzi, acconti sui materiali e approvvigionamenti anticipati da parte dei committenti. Secondo gli operatori, le gare al massimo ribasso su prezzi bloccati sono oggi considerate una trappola da evitare.
- Inserire nei contratti clausole di revisione prezzi collegate a indici ufficiali
- Pianificare gli approvvigionamenti critici con ordini anticipati e scorte strategiche
- Diversificare i fornitori per ridurre il rischio di interruzione delle filiere
- Aggiornare i prezziari aziendali con cadenza frequente, non annuale
- Valutare materiali alternativi e soluzioni tecniche equivalenti in fase di progettazione
- Presidiare le procedure di compensazione previste per gli appalti pubblici
Le prospettive per i prossimi mesi
Guardando ai prossimi trimestri, le stime degli analisti indicano uno scenario di stabilità relativa con rischi asimmetrici: verso il basso pesa il possibile rallentamento della domanda globale, verso l'alto pesano eventuali nuove tensioni energetiche e geopolitiche. Per il mercato italiano, molto dipenderà dal ritmo degli investimenti pubblici — seguito da vicino dall'osservatorio congiunturale ANCE — e dalla capacità dell'industria nazionale dei materiali di completare la transizione verso produzioni a minor impatto senza perdere competitività. La raccomandazione ricorrente tra gli esperti è di non costruire piani d'impresa su aspettative di calo dei prezzi: la gestione del rischio, più della previsione, è la competenza che farà la differenza sui margini dei cantieri.